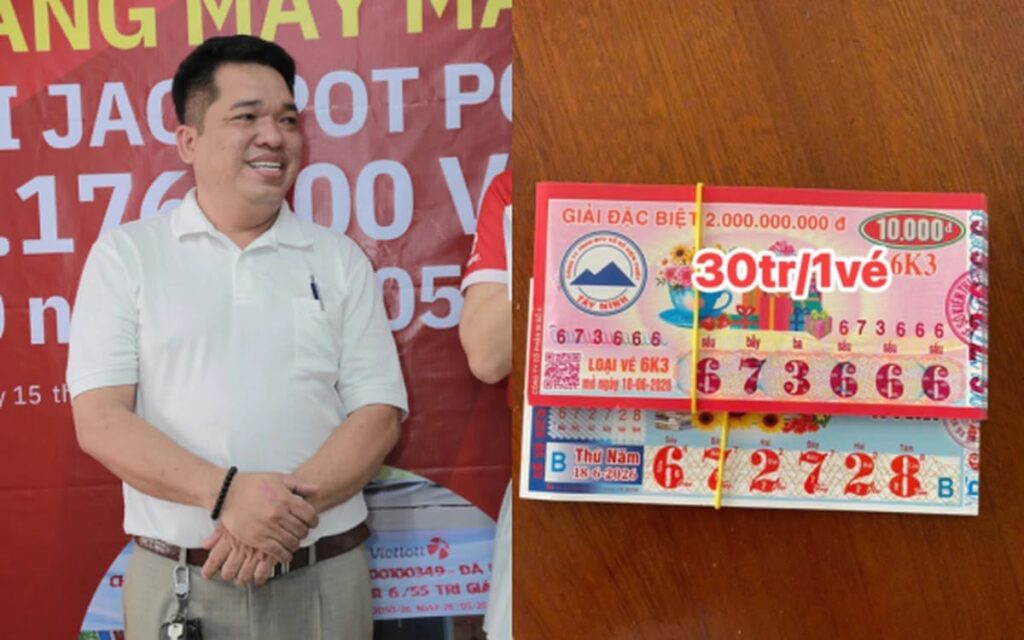
“Tư duy tài chính” được xem là một trong những yếu tố quan trọng quyết định một người có thể giữ được tài sản sau khi bất ngờ nhận một khoản tiền lớn hay không. Những câu chuyện người trúng xổ số nhanh chóng tiêu hết tiền thường khiến dư luận chú ý, đặc biệt khi đi kèm với con số cho rằng 70% người trúng số có thể phá sản trong vòng 5 năm.
Tuy nhiên, con số này không nên được xem là một thống kê áp dụng cho mọi quốc gia hay mọi trường hợp, mà phù hợp hơn khi đặt trong bối cảnh cảnh báo về khả năng quản lý tài sản đột ngột.
Vì sao người trúng số có thể nhanh chóng mất tiền?
Trúng một giải thưởng lớn đồng nghĩa với việc tài chính cá nhân thay đổi gần như chỉ sau một đêm. Một người vốn quen với thu nhập ổn định có thể bất ngờ sở hữu số tiền lớn hơn rất nhiều so với tổng thu nhập tích lũy trong nhiều năm.
Vấn đề nằm ở chỗ số tiền tăng nhanh không đồng nghĩa với khả năng quản lý tiền cũng tăng theo. Một người có thể rất giỏi kiếm tiền nhưng chưa chắc đã biết cách bảo toàn tài sản. Khi có một khoản tiền lớn, những quyết định như mua nhà, đổi xe, đầu tư, cho người thân vay hoặc mở kinh doanh có thể diễn ra liên tục.
Nếu thiếu kế hoạch, tài sản ban đầu có thể bị chia nhỏ thành nhiều khoản chi tiêu mà chủ nhân không nhận ra tốc độ tiền đang giảm nhanh như thế nào.
Đây cũng là lý do các câu chuyện về người trúng xổ số rồi rơi vào cảnh khó khăn thường nhận được sự quan tâm lớn. Điều đáng chú ý không chỉ nằm ở số tiền họ từng có, mà còn nằm ở cách họ sử dụng số tiền đó.
Tư duy tài chính quan trọng hơn số tiền nhận được
Một trong những sai lầm phổ biến là nghĩ rằng tiền nhiều đồng nghĩa với việc có thể tiêu thoải mái.
Thực tế, tài sản lớn cũng kéo theo nhiều trách nhiệm hơn. Người sở hữu vài tỷ đồng nhưng chi tiêu thiếu kiểm soát vẫn có thể gặp khó khăn. Ngược lại, một người có thu nhập vừa phải nhưng biết lập ngân sách, tiết kiệm và đầu tư hợp lý có thể xây dựng nền tảng tài chính ổn định trong thời gian dài.
Tư duy tài chính ở đây không đơn thuần là biết tiết kiệm. Đó là khả năng nhìn tiền dưới góc độ dài hạn. Sau khi nhận một khoản tiền lớn, thay vì đặt câu hỏi “Có thể mua được gì?”, câu hỏi quan trọng hơn nên là “Khoản tiền này có thể giúp cuộc sống của mình ổn định trong bao lâu?”. Cách đặt câu hỏi khác nhau có thể dẫn tới hai kết quả hoàn toàn trái ngược.
Hiệu ứng giàu lên đột ngột và tâm lý chi tiêu
Một yếu tố khác thường được nhắc đến trong các nghiên cứu về tài chính cá nhân là sự thay đổi hành vi khi một người bất ngờ sở hữu nhiều tiền.
Trước khi trúng thưởng, một chiếc xe đắt tiền có thể nằm ngoài khả năng tài chính. Nhưng sau khi nhận giải, người đó có thể cho rằng việc mua xe là hoàn toàn hợp lý. Sau đó là một căn nhà lớn hơn, những chuyến du lịch đắt tiền, đồ hiệu hoặc những khoản hỗ trợ dành cho người thân.
Từng khoản chi riêng lẻ có thể không quá lớn so với tổng tài sản. Nhưng khi cộng lại trong vài năm, số tiền tiêu ra có thể trở thành con số rất đáng kể. Đáng chú ý hơn, mức chi tiêu mới thường dễ trở thành “mức sống bình thường”. Khi đó, việc quay lại lối sống trước đây trở nên khó khăn về mặt tâm lý.
Cho người thân tiền có phải luôn là quyết định tốt?
Đây là một trong những vấn đề nhạy cảm nhất sau khi một người trúng giải thưởng lớn. Tin vui về việc trúng số có thể nhanh chóng được nhiều người biết đến. Người thân, bạn bè hoặc những mối quan hệ xã hội khác có thể bắt đầu tìm đến với nhiều lý do khác nhau.
Một người có thể muốn hỗ trợ gia đình mua nhà. Người khác muốn cho bạn bè vay vốn kinh doanh. Cũng có trường hợp người trúng thưởng đứng ra giải quyết các khoản nợ của người thân.
Giúp đỡ người khác không phải là điều xấu. Tuy nhiên, hỗ trợ tài chính mà không có giới hạn có thể khiến tài sản của chính mình bị ảnh hưởng.
Một nguyên tắc quan trọng là phải xác định trước ngân sách dành cho gia đình và hoạt động thiện nguyện. Khi giới hạn đã rõ ràng, việc từ chối những đề nghị vượt quá khả năng sẽ dễ dàng hơn.
Không nên biến tiền trúng số thành nguồn thu nhập vô hạn
Một sai lầm khác là coi tiền thưởng như một nguồn thu nhập không bao giờ cạn. Giả sử một người nhận được vài tỷ đồng nhưng mỗi năm chi tiêu hàng trăm triệu đồng mà không tạo ra thêm dòng tiền, tài sản chắc chắn sẽ giảm dần.
Vì vậy, quản lý tài sản sau khi trúng số nên hướng tới việc bảo toàn vốn và tạo dòng tiền phù hợp với khả năng chấp nhận rủi ro. Không phải ai cũng cần trở thành nhà đầu tư chuyên nghiệp. Trong nhiều trường hợp, việc phân bổ tiền thành các nhóm rõ ràng như quỹ dự phòng, chi phí sinh hoạt, mục tiêu dài hạn và phần đầu tư có thể giúp hạn chế quyết định cảm tính.
Quy tắc 50/30/20 có thể áp dụng thế nào?
Một nguyên tắc quản lý ngân sách phổ biến là quy tắc 50/30/20. Theo đó, thu nhập thường được chia thành ba nhóm gồm nhu cầu thiết yếu, mong muốn cá nhân và tiết kiệm hoặc mục tiêu tài chính.
Khi áp dụng cho một khoản tiền trúng thưởng lớn, không nhất thiết phải máy móc giữ đúng tỷ lệ này. Điều quan trọng hơn là sử dụng nó như một khung tư duy để phân biệt giữa tiền cần thiết, tiền phục vụ chất lượng cuộc sống và tiền dành cho tương lai.
Ví dụ, thay vì lập tức sử dụng toàn bộ số tiền để nâng cấp cuộc sống, người trúng thưởng có thể dành một phần cho nhu cầu thiết yếu, một phần cho những mong muốn cá nhân và ưu tiên phần còn lại cho kế hoạch tài chính dài hạn.
Điểm quan trọng nhất của nguyên tắc này là tạo ra giới hạn chi tiêu trước khi tiền bắt đầu được sử dụng.
Vì sao tin trúng số luôn thu hút sự chú ý?
Các câu chuyện trúng xổ số có sức hấp dẫn đặc biệt bởi chúng gắn với khả năng thay đổi cuộc sống chỉ trong một thời gian rất ngắn.
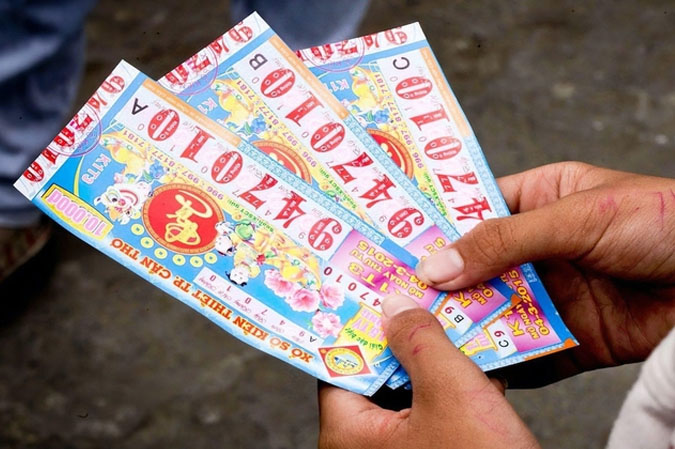
Người đọc thường quan tâm đến những con số giải thưởng, cách người trúng sử dụng tiền và cuộc sống của họ sau vài năm. Tương tự, những nội dung liên quan đến xsmb hôm nay cũng thu hút lượng lớn người tìm kiếm bởi kết quả xổ số là thông tin có tính cập nhật liên tục.
Tuy nhiên, đằng sau câu chuyện về một tấm vé may mắn còn có một bài học rộng hơn về tài chính cá nhân. Tiền có thể đến rất nhanh nhưng để duy trì tài sản trong nhiều năm lại cần một quá trình hoàn toàn khác.
Làm gì nếu bất ngờ nhận được khoản tiền lớn?
Nếu một người bất ngờ nhận được khoản tiền rất lớn, điều đầu tiên không nhất thiết là tìm cách tiêu tiền hoặc đầu tư ngay. Một kế hoạch thận trọng có thể bắt đầu bằng việc giữ tiền ở những kênh an toàn trong thời gian đầu, đánh giá lại nhu cầu thực tế, xác định các khoản nợ và xây dựng ngân sách dài hạn.
Sau đó, người nhận tiền có thể tìm đến chuyên gia tài chính, luật sư hoặc chuyên gia thuế phù hợp để hiểu rõ nghĩa vụ và rủi ro trước khi đưa ra quyết định lớn. Đặc biệt, nên hạn chế các khoản đầu tư chỉ dựa trên lời giới thiệu của người quen. Một khoản tiền lớn thường khiến người sở hữu trở thành mục tiêu của nhiều lời mời đầu tư hấp dẫn.
Lời kết
Con số 70% người trúng số phá sản sau 5 năm thường được sử dụng như một thông điệp cảnh báo về rủi ro quản lý tài sản, nhưng cần thận trọng khi diễn giải vì không phải mọi trường hợp đều có cùng hoàn cảnh và dữ liệu nghiên cứu.
Điều đáng quan tâm hơn nằm ở bài học phía sau con số này. Một khoản tiền lớn có thể thay đổi cuộc sống, nhưng không tự động tạo ra khả năng quản lý tài chính. Nếu không có kế hoạch chi tiêu, kiểm soát cảm xúc và chiến lược bảo toàn tài sản, số tiền tưởng như đủ cho cả đời vẫn có thể nhanh chóng biến mất.
Ngược lại, khi một người xây dựng được tư duy tài chính dài hạn, khoản tiền bất ngờ có thể trở thành nền tảng cho một cuộc sống ổn định hơn thay vì chỉ mang lại những thay đổi ngắn hạn. Sau cùng, giá trị của việc trúng số không chỉ nằm ở việc bạn nhận được bao nhiêu tiền, mà còn nằm ở việc bạn có thể biến số tiền đó thành tài sản bền vững như thế nào.
Phân tích từ tạp chí Học Cách Kinh Doanh.