Nhiều người thường rơi vào tình cảnh đầu tháng rủng rỉnh, cuối tháng “cháy túi” dù mức thu nhập không hề thấp. Nguyên nhân cốt lõi không nằm ở việc bạn kiếm được bao nhiêu, mà là cách bạn kiểm soát dòng tiền của mình.
Trong số các phương pháp quản lý tài chính cá nhân hiện nay, quy tắc 50/30/20 được xem là công thức kinh điển, dễ tiếp cận và phù hợp nhất cho người mới bắt đầu hành trình tự do tài chính.
1. Quy tắc 50/30/20 là gì? Nguồn gốc và nguyên lý vận hành
Quy tắc 50/30/20 lần đầu tiên được giới thiệu rộng rãi bởi Thượng nghị sĩ Elizabeth Warren (chuyên gia về luật phá sản tại Đại học Harvard) và con gái bà – Amelia Warren Tyagi trong cuốn sách All Your Worth: The Ultimate Lifetime Money Plan.
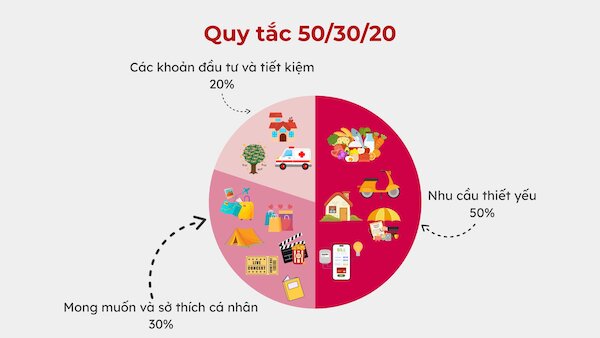
Bản chất của phương pháp này là chia tổng thu nhập ròng sau thuế hàng tháng thành 3 nhóm danh mục chính:
50% – Nhu cầu thiết yếu (Needs)
Đây là các khoản chi tiêu bắt buộc để duy trì cuộc sống hàng ngày. Nếu cắt giảm các khoản này, cuộc sống cơ bản của bạn sẽ bị xáo trộn.
- Tiền thuê nhà, trả góp nhà.
- Hóa đơn điện, nước, internet, phí dịch vụ.
- Thực phẩm, nhu yếu phẩm cơ bản.
- Chi phí đi lại, xăng xe, bảo hiểm y tế.
Lưu ý: Nếu chi phí thiết yếu vượt quá 50%, bạn cần cân nhắc thu hẹp chi phí sinh hoạt (chuyển trọ rẻ hơn, tự nấu ăn thay vì ăn ngoài) hoặc tìm cách tăng thêm nguồn thu nhập.
30% – Mong muốn cá nhân (Wants)
Khoản ngân sách này dành cho những điều giúp cuộc sống của bạn phong phú và vui vẻ hơn, nhưng không bắt buộc phải có để sinh tồn:
- Ăn uống tại nhà hàng, cà phê tụ tập bạn bè.
- Mua sắm quần áo, phụ kiện thời trang theo sở thích.
- Đăng ký dịch vụ giải trí (Netflix, Spotify, phòng gym cao cấp).
- Các chuyến du lịch, nghỉ dưỡng cuối tuần.
Đây là nhóm chi tiêu linh hoạt nhất và cũng là nơi bạn dễ dàng cắt giảm khi cần dồn lực cho các mục tiêu tài chính quan trọng.
20% – Mục tiêu tài chính (Savings & Investments)
Khoản tiền này quyết định sự an toàn và tốc độ gia tăng tài sản của bạn trong tương lai:
- Quỹ khẩn cấp: Dự phòng 3 – 6 tháng chi phí sinh hoạt thiết yếu để ứng phó rủi ro ốm đau, mất việc.
- Trả nợ lãi cao: Nợ thẻ tín dụng, nợ vay tiêu dùng cá nhân.
- Đầu tư & Hưu trí: Tích lũy mua chứng khoán, chứng chỉ quỹ, vàng hoặc mở sổ tiết kiệm dài hạn.
2. Ưu và nhược điểm của quy tắc 50/30/20
| Khía cạnh | Ưu điểm | Nhược điểm |
| Tính tiện lợi | Dễ nhớ, chỉ cần chia 3 nhóm tài khoản, không tốn thời gian ghi chép từng đồng lẻ. | Thiếu tính chi tiết; dễ bị nhầm lẫn ranh giới giữa “Nhu cầu” và “Mong muốn”. |
| Khả năng duy trì | Không tạo cảm giác gò bó, vẫn cho phép chi tiêu 30% cho sở thích cá nhân. | Khó áp dụng cho người có thu nhập thấp (chi phí sống cơ bản đã vượt 50%) hoặc người có nhiều mục tiêu tài chính phức tạp. |
3. So sánh quy tắc 50/30/20 và quy tắc 6 chiếc lọ: Đâu là lựa chọn tối ưu?
Khi nói về quản lý tiền bạc, bên cạnh công thức 50/30/20, phương pháp 6 chiếc lọ (JARS System) của diễn giả T. Harv Eker cũng là một khuôn mẫu tài chính vô cùng nổi tiếng. Việc hiểu rõ sự khác biệt giữa hai mô hình này sẽ giúp bạn chọn đúng công cụ phù hợp với từng giai đoạn tài chính.
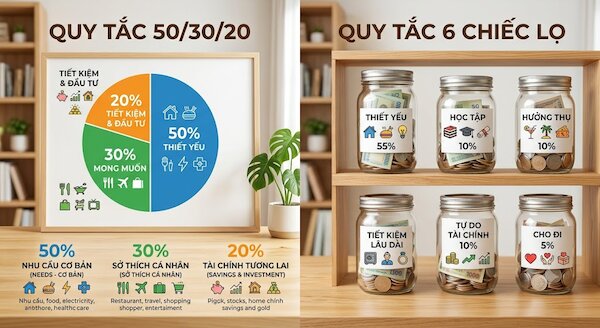
Bảng đối chiếu nhanh: 50/30/20 vs 6 chiếc lọ
| Tiêu chí | Quy tắc 50/30/20 | Quy tắc 6 chiếc lọ (JARS) |
| Cấu trúc phân bổ | 3 phần: Nhu cầu (50%) – Mong muốn (30%) – Tiết kiệm (20%) | 6 lọ: Thiết yếu (55%) – Tiết kiệm dài hạn (10%) – Giáo dục (10%) – Hưởng thụ (10%) – Đầu tư tự do (10%) – Cho đi (5%) |
| Mức độ chi tiết | Khái quát, phân nhóm lớn | Cực kỳ cụ thể, phân định rõ ràng từng mục đích chi tiêu |
| Tư duy đầu tư & phát triển | Gom chung tiết kiệm và đầu tư vào nhóm 20% | Tách biệt rõ: Quỹ phát triển bản thân (Education) và Quỹ tự do tài chính (FFA) |
| Thời gian quản lý | Nhanh gọn, khoảng 5 phút mỗi tháng | Đòi hỏi tính kỷ luật cao và kiểm soát chặt chẽ từng dòng tiền |
Điểm khác biệt cốt lõi
- Về tính kỷ luật: Quy tắc 50/30/20 dành cho người chuộng sự tối giản, không muốn biến việc quản lý tài chính thành một bài toán kế toán đau đầu. Ngược lại, mô hình 6 chiếc lọ yêu cầu người dùng phải rèn luyện thói quen chia nhỏ dòng tiền ngay khi nhận lương.
- Về phát triển cá nhân: Quy tắc 6 chiếc lọ có một lọ dành riêng 10% cho việc học tập, nâng cao kỹ năng (Education) và 5% cho thiện nguyện/cho đi (Give) – những yếu tố mà quy tắc 50/30/20 chỉ gộp chung hoặc bỏ qua.
Gợi ý dành cho bạn: Nếu bạn cảm thấy quy tắc 50/30/20 còn quá rộng và muốn một kế hoạch phân bổ dòng tiền chi tiết hơn cho từng mục tiêu dài hạn, hãy tham khảo ngay bài viết phân tích chi tiết về [quy tắc 6 chiếc lọ] để tìm hiểu cách vận hành từng lọ tài chính một cách bài bản nhất.
4. Bạn nên chọn quy tắc nào để quản lý tài chính?
- Hãy chọn 50/30/20 nếu:
- Bạn là sinh viên mới ra trường hoặc người mới đi làm, lần đầu bắt đầu học cách kiểm soát ngân sách cá nhân.
- Bạn không thích sự gò bó, không có thời gian theo dõi chi tiết từng khoản chi tiêu nhỏ hàng ngày.
- Thu nhập của bạn ở mức trung bình và bạn muốn duy trì một thói quen tích lũy đơn giản, không áp lực.
- Hãy chuyển sang quy tắc 6 chiếc lọ nếu:
- Bạn đã hình thành được thói quen tiết kiệm cơ bản và muốn tối ưu hóa nguồn vốn cho các mục tiêu lớn: đầu tư thụ động, học tập nâng cao chuyên môn, mua nhà hoặc kinh doanh.
- Bạn muốn rèn luyện tính kỷ luật tài chính ở mức độ cao hơn.
- Đọc thêm hướng dẫn thực hành chuyên sâu: [cách áp dụng quy tắc 6 chiếc lọ thông minh] để biết cách phân chia tài khoản ngân hàng tương ứng với từng lọ quỹ.
Lời kết
Không có một phương pháp quản lý tài chính nào là hoàn hảo tuyệt đối cho tất cả mọi người. Dù lựa chọn quy tắc 50/30/20 vì tính tối giản hay hướng đến sự chi tiết, kỷ luật của các phương pháp chuyên sâu, điều quan trọng nhất vẫn là tính nhất quán trong việc chi tiêu dưới mức thu nhập và kiên trì tích lũy cho tương lai.